链家研究院预测目前的中国房屋租赁市场规模是1.1万亿元,预计到2025年,将增长到2.9万亿元,到2030年将超过4万亿元。
这是个大蛋糕!于是,“国家队”、“正规军”、“游击队”都杀入了这块战场。
火热的租赁市场,把类REITs推上了风口。反过来,证券化也为租赁市场添了一把火。
2017年10月11日,国内首单长租公寓资产类REITs:新派公寓权益型房托资产支持专项计划在深交所获批准,发行金额2.7亿。
2017年10月23日,国内首单央企租赁住房REITs――保利租赁住房REITs经上交所审议通过,总规模50亿元。
2017年12月26日,旭辉领寓类REITs获上交所通过,规模为30亿元。
2018年2月2日,“中联前海开源-碧桂园租赁住房一号资产支持专项计划”获得深圳证券交易所审议通过,规模100亿元。
这么显眼的标题!
万科、招商、龙湖、远洋、阳光城(行情000671,诊股)等知名房企都坐不住了,纷纷表态要加大在长租公寓的投资。
区别于传统的住宅开发模式,租赁是一个完整的服务生态体系。而同样的是,租赁市场的发展也要面对高地价高成本的难题。而推动租赁市场的发展、证券化作为一个重要的手段,在世界各国得到有效地验证。
我们来看看邻国日本的不动产证券化市场。
一、日本证券化市场的主要架构类型
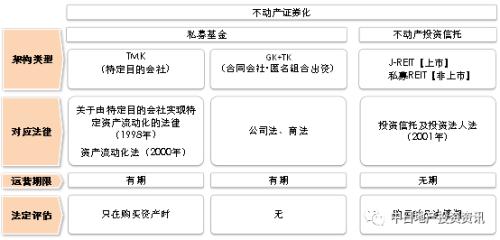
1、1998年9月,日本出台《关于由特别目的公司实现特定资产流动化的法律》(简称SPC法),为日本的房地产证券化奠定了法律基础,由此拉开日本不动产证券化的大幕。
2、2000年5月31日,日本证股份对这部法律进行了修正并进行了颁布(同时该法的名称也改为:《资产流动化法》)。
资产流动化法实施以后,TMK模式(特定目的会社的日文读音简写)作为一种私募证券化产品被广泛采用。而同为私募基金类别的GK+TK架构也作为一种相对灵活简便的架构深受市场参与者喜爱。
3、同时修订了现行的《关于投资信托以及投资法人的法律》(简称投信法),引进了日本版房地产投资信托(J-REIT)。
2001年9月,由三菱地所和三井不动产两大地产巨头作为发起人JRE和NBF两只J-REIT率先上市,从此公募REITs登上历史舞台。
所以,日本的不动产证券化市场是分为两大类的:私募基金和REITs。分别对应不同的法律体系,有不同的架构,但统一受日本金融厅监管、都同时解决了中国目前还迟迟无法完善解决的“破产隔离”和“双重征税”问题。
图1 日本不动产证券化市场的主要类型
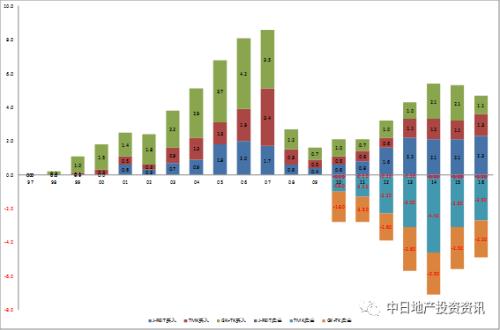
无论是TMK,GK+TK为主构成的私募基金还是以J-REIT为主的公募REITs,近几年都交易活跃,在房地产投资市场上平分秋色(图2)。
图2 各种证券化架构的交易额分布
二、日本房地产证券化市场的发展
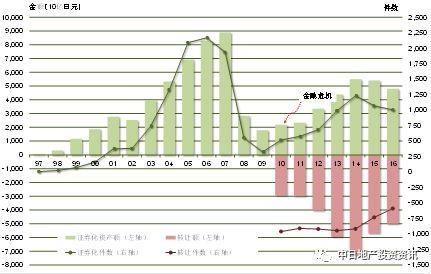
证券化为日本的房地产投资市场注入了一针强心针,日本长期被压抑的房地产投资需求被重新激活。在2007年5月的最高峰,房地产证券化资产总额达到5,384.2亿元(以汇率1元=16.5日元计算)。在08年的世界金融危机之后,证券化的规模虽有所减少,但近几年又增长迅速。
图3:日本不动产证券化市场的扩大(单年度值)
三、J-REIT的市场现状
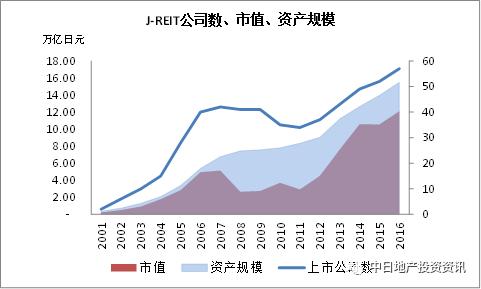
作为日本证券化市场的主要支柱,日本公募型REITs(J-REIT)在2001年登场之后,取得高速发展。截止至2016年12月末为止,J-REIT的上市公司数达到57家,市值达到12.1万亿日元,两个指标都再创历史新高(图4)。
图4:J-REIT股价指数及市值推移
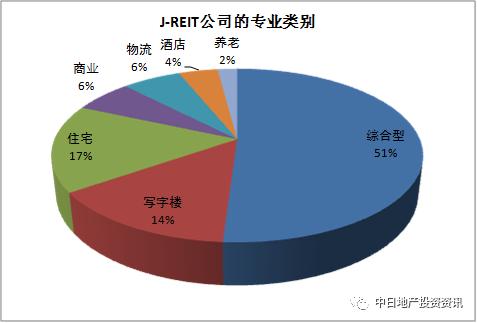
截止2016年年末上市的57家J-REIT公司里,综合性公司占51%,其次是住宅(17%)和写字楼(14%)专业公司。但是,近年来由于电子商务和健康养老产业的发展,国内外公私募开始关注物流仓储和养老地产。物流专业REIT上市公司在逐步增加的同时,养老产业专业REIT也开始步入公募市场。在14年和15年先后有两家健康养老专业公司上市(图5)。
图5:J-REIT公司的专业公司分布
除了传统资产写字楼之外,具有长期稳定性租金收入的租赁住宅深受REITs的青睐。截止2016年6月,J-REIT持有租赁住宅为1,102栋(使用面积约455万O),占J-REIT持有总物业数量的约32%。这个面积和动辄100万套的中国市场来比较显得微乎其微,但在证券化市场中的份额不可小觑。
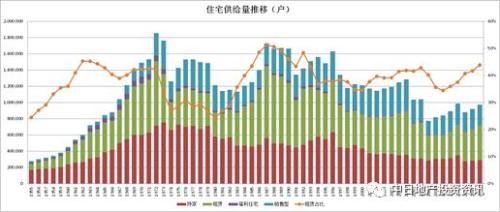
这么大体量的租赁住宅来自于日本房地产市场供给侧的不同构造。看下图,日本在每年的住宅新开工里,租赁住宅占比约40%。而销售型的商品公寓只占2成左右。

 窥视卡
 雷达卡
 发表于 2019-4-14 09:58:45
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜

