|
|
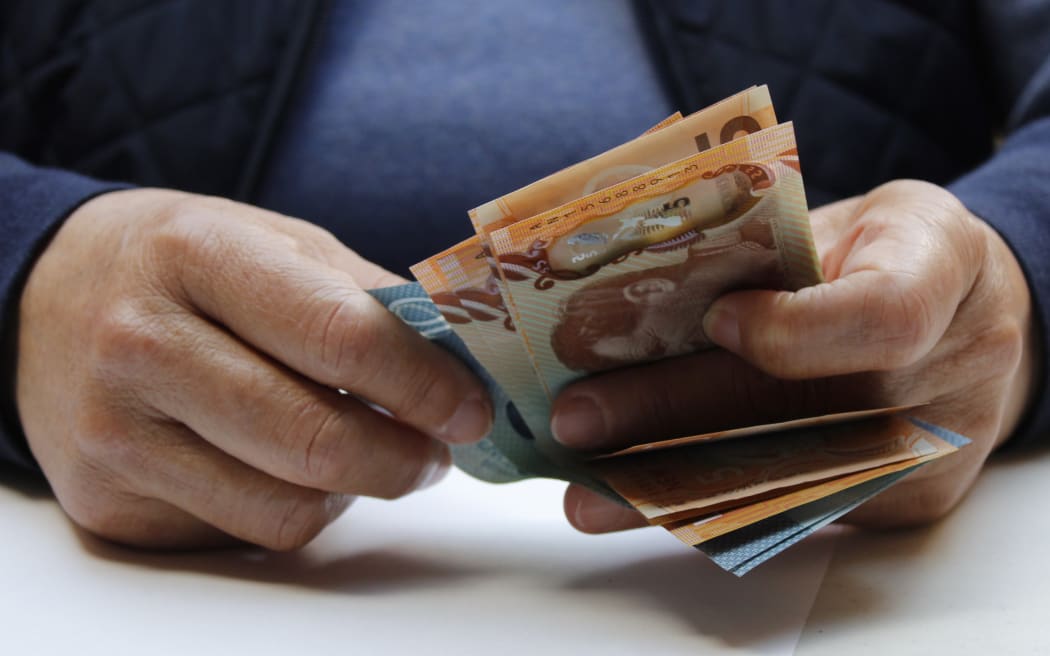
所以你想为退休储蓄 500,000 元。要达到这个目标需要做什么?
本周,梅西大学发布了新的退休支出指南,提供了有关新西兰大都市和省份退休人员为“简单”和“精选”生活方式花费的最新信息。
该大学估计,如果要在城市过上“有选择”的生活,一个单身家庭需要存下 271,000 加元。如果在省中心,他们需要存下 252,000 加元。
对于一个两人家庭来说,在城市中每个人需要存 571,000 美元,在省级地区则需要存 223,000 美元。
下面说明了您可以如何节省这些金额。
40 年攒下 50 万美元
如果您今年 25 岁,并且认为自己要到 65 岁才会取这笔钱,那么您还有时间。
要存 50 万美元,你需要每周存 142 美元。这是假设你每年可以获得 5% 的回报,考虑到在这样的时间范围内,你可以承担更多风险并获得更多回报,这个数字可能有点低。
如果您每年可以获得 8% 的回报,那么您每周只需要存 70 美元。
如果你的收入为 60,000 美元,那么如果你自己存入约 8%,雇主存入 3%,那么你很可能在平衡 KiwiSaver 基金中实现这一目标。这假设平衡基金的回报率相当低。
如果您在投资上承担更大的风险并转向增长基金,您将以 6% 的投入获得近 50 万美元的回报。
收入为 10 万美元的人可以向平衡基金投入 5%,即使回报率相对较低,也能达到目标。
30 年攒 50 万美元
您需要每周存 218 美元,存期 30 年,回报率为 5%,才能实现 50 万美元的目标。如果您承担更多风险并获得更好的回报,您可以存 132 美元,回报率为 8%。
如果有人年收入 8 万纽币,而 KiwiSaver 账户中的资金从零开始,那么他需要缴纳 10% 的资金,再加上雇主缴纳的 3% 的资金,才能达到这个目标
20 年攒 50 万美元
如果回报率为 5%,您每周就需要存下 374 美元。
10 年内节省 50 万美元
您需要每周存入 850 美元才能获得 500,000 美元并获得 5% 的回报。
Generate 的 KiwiSaver 顾问 Kirstien Taylor 表示,很多因素可能会影响某人的最终余额。
“我们知道,越早开始,收益就越好。而基金的选择至关重要——例如,投资激进型基金和平衡型基金会产生巨大的差异。”
她说,许多计算器都假设平衡基金的年回报率为 3.5%,而激进基金的年回报率为 5.5%。这是基于政府的指导方针,低于许多基金的近期表现。
晨星数据显示,10年来,平衡基金年平均回报率为 6.7%,激进基金年平均回报率为 9.1%。
如果您希望总数较低,那么您就不必贡献太多。
40 年省下 25 万美元
如果你有 40 年的时间,那么你每周只需要存 71 美元,回报率为 5%,就能赚到 25 万美元。如果回报率为 8%,那么你每周可以存 35 美元,就能达到这个目标。
如果您每年的收入为 60,000 美元,并且您贡献收入的 3%,再加上雇主提供的 3%,那么 40 年后您将几乎获得 250,000 美元。
30 年省 25 万美元
您需要每周存入 109 美元,获得 5% 的回报率。
如果您的年薪为 8 万纽币,并从 KiwiSaver 中扣除 3% 的存款和雇主提供的 3% 的存款,那么 30 年后您将获得 20 万纽币以上的收入。
20 年省下 25 万美元
您需要每周储蓄 187 美元(利率为 5%),或者每周储蓄 136 美元(回报率为 8%)。
如果您刚刚开始使用 KiwiSaver 并且收入为 100,000 美元,那么只需 8% 的供款加上雇主提供的 3% 即可实现您的目标。
10 年内节省 25 万美元
您需要每周储蓄 425 美元,获得 5% 的回报。
某人年收入为 12 万纽币,向 KiwiSaver 缴纳 10% 的资金,再加上雇主提供的 3% 的资金,10 年后,平衡基金中的资金将接近 19 万纽币。
Generate 顾问 Stephanie Whittaker 指出,25 岁至 65 岁之间每周在平衡基金中存入 51 美元的人可以预期存入 183,000 美元 - 这是一个人过上简单大都市生活所需的金额。但如果他们加入增长基金,每周存入的金额将降至 38 美元,或者 40 年内需要存入的金额将减少 27,040 美元。
对于一个住在偏远地区的两人家庭来说,他们需要一次性支付 446,000 美元,从 25 岁到 65 岁,每周向平衡的 KiwiSaver 基金中存入 135 美元。
“而如果你从一开始就只是加入增长基金,你只需要每周留出 104 美元,就能获得同样的结果。每周少存 31 美元,40 年后少存 64,480 美元。
惠特克说:“从一开始就得到正确的建议可以带来很大的不同。”
“我们知道许多新西兰人都担心生活成本,以及能否为退休存够足够的钱。这些数字应该能让他们感到安慰,他们不一定需要投入更多资金,他们只需要让钱为他们更聪明、更努力地工作。
“另一方面,如果他们能够存下表格中显示的更大数额,如果他们投资于增长基金,他们可以期待退休时有更大的储蓄——有可能让他们从‘朴素’的生活方式转变为‘选择’的生活方式。” |
|

 窥视卡
 雷达卡
 发表于 2025-2-2 06:01:09
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜

