|
|
 图片来源:RNZ
去年首次购房者的表现创下了历史新高,占所有房产购买量的 26.1%。
但是如果你正在考虑购买第一套住房,你可能会想,是否需要现在就行动,或者是否还有时间。
房地产研究公司 Corelogic 表示,有一个好消息——尽管投资者和现有房主今年可能会更加活跃,但条件仍然适合首次购房者。
经济学家 Kelvin Davidson 表示,首次购房者正在利用 KiwiSaver,利用银行的低存款贷款津贴,并购买新建房屋,以完全规避贷款价值比规则。
戴维森说,到 2024 年,首次购房者将占新建房屋购房者的 27%。
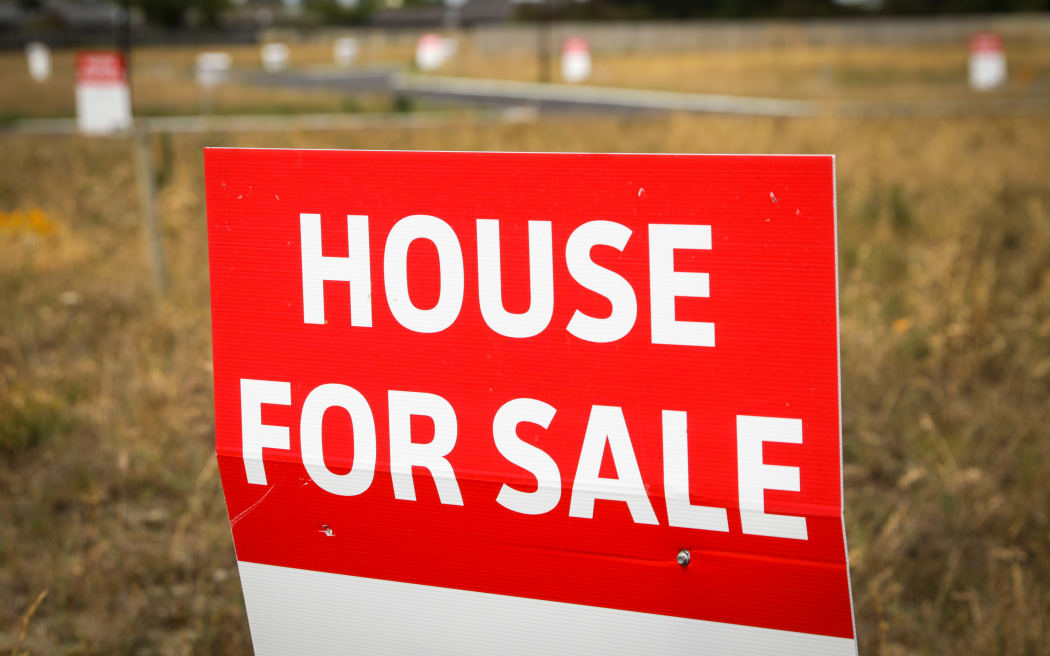
塞尔温地区的新建筑许多首次购房者都在寻找新建房屋。 照片:RNZ / Nate McKinnon
他说,可供出售的房产数量众多,意味着买家有很多选择。
市场疲软也起到了帮助作用——去年首次购房者支付的房价中值为 698,000 美元,而 2022 年则为 719,000 美元。
“我认为未来一段时间内条件总体上将对首次购房者有利。
“看起来抵押贷款利率还会进一步下降……价格仍比峰值低 15% 或 20%。我们有理由对首次购房者继续购买的能力充满信心。
“如果对房价的预测正确,今年房价平均上涨 5%,我认为这不一定是促使人们急于买房的动力。”
但另一方面,戴维森说,首次购房者如果已经获得融资批准,并且找到了自己喜欢的房子,可能就没有理由等待。
“总是有取舍的,即使房价上涨 1%,也意味着需要多付一点首付。但这可以抵消抵押贷款利率进一步下降的可能性……总有不同的事情需要考虑。”
他表示,到 2024 年,投资者的市场份额将达到 21.7%,而 2005 年以来的平均水平为 24.5%。
戴维森表示,预计整体销量将从 2024 年的 80,000 辆增至 2025 年的 90,000 辆,因此所有买家群体都可能会在 2025 年达成更多交易。
随着投资者再次变得更加活跃,首次购房者的市场份额可能会下降,但这并不意味着他们一定会购买更少的房屋。
“他们的市场份额可能会在今年下降到 24%,但他们购买的房产数量仍将比 2024 年多出约 1000 套。换句话说,较低的市场份额并不意味着首次购房者的消亡。”
他说,对于投资者来说,偿还租赁房产贷款所需的补充金额大幅下降是一个重大转变。
“如果以 780,000 美元的购买价格(2024 年抵押贷款[投资者]支付的中位数)计算,假设存款为 30%,总租金收益率为 4%,仅付利息的抵押贷款和 100% 的扣除额,那么抵押贷款利率从 7% 左右下降到 5.5% 左右,每周的现金需求就会从 350 美元大幅减少到 200 美元。
“对于新投资者来说,这仍然很重要,但障碍比以前少了很多。”
戴维森表示,今年的市场可能对所有人来说都是“相当平衡”的,所有买家群体都有机会。
想要搬家的自住业主会发现,交易活动的增加释放了“销售链”,即一处房产的购买依赖于另一处房产的销售。 |
|

 窥视卡
 雷达卡
 发表于 2025-2-5 09:38:56
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜

