如今房价高企,很多人都在期待房价降下来,甚至大跌。但房价真得大跌,却不见得是好事。
今天分享一篇文章,讲述了当年日本房价崩盘后普通人的遭遇,令人唏嘘。
时间回到1980年代,经过二战后30多年的高速发展,日本经济空前发达。
1985年,美、日、英、法、西德五国领导人在纽约签下了广场协议,联手控制汇率,人为做高日元对美元汇率。
日本经济靠出口,日元升值,相当于日本卖到美国的东西变贵了,买的人就少了。为了振兴经济,日本又降低了国内的利率。同时,美国国债因为汇率波动影响,账面钱变少了,大家就更加争着把钱拿到日本避难。
纸醉金迷的泡沫时代
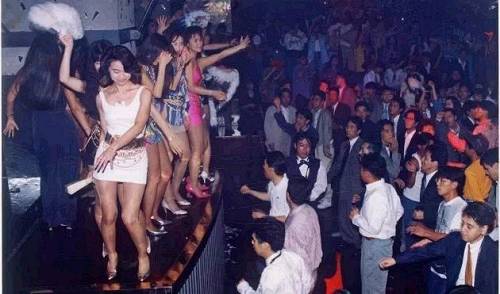
汇率走高、银行低利率、国外热钱涌入,日本又推出税制改革,一下日本好像就到了最好的时代。
这么打个比喻,就是突然手里美元多了,去银行借钱利息也低了,交的税少了,国外还有人要给你投资,手上多了那么多钱,使劲花呀!
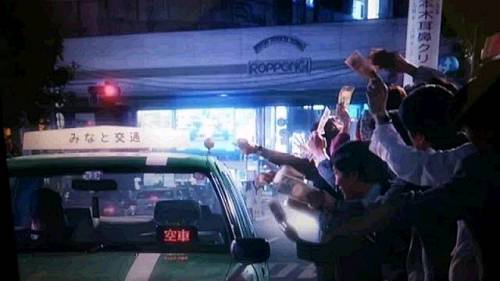
日元的升值,带动了国内物价的下降,整个国家的经济全部由内需拉动。金融行业的繁荣,也让很多企业放弃了主业,专司投机,普通员工的工资也飞涨。在那个年代,随便一个公司都能开出18薪,街上挥着万元大钞打车都根本打不到。
当时的日本人就和现在的国内土豪一样,全世界扫荡奢侈品、穿金戴银,企业则是到处收购并购海外公司。
利率低,说明存钱在银行不划算,贷款却很便宜。谁都不想把钱存在银行里,不是拿去买买买,就是拿去搞投资。
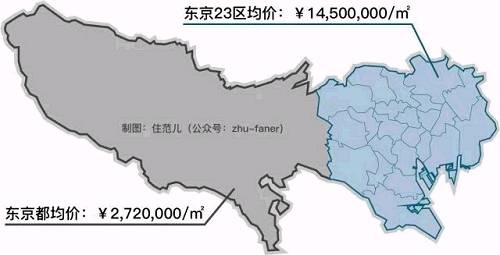
一间现在只卖900万的公寓,在泡沫时代可以卖出16.5亿日元的高价。签订完广场协议的1986年,东京平均房价直接暴涨120%,在1991年楼市顶峰,平均能到272万日元每平米,而东京市区更是高达1450万每平米。按现在的汇率来算,相当于北京城六区或上海外环内均价83万!
全盛时期,光是东京都23个区的地价,就能把整个美国都给买下来。
渐渐的,普通民众就不满意了,因为房价太高了,已经到了无力承受的地步。日本在1991年提升了利率,后又加征房产税,一开始大家还叫好,结果楼市直接崩盘,房价暴跌,从此大批日本人被套牢在楼市,一辈子要给银行打工。谁买得越多越狠,谁就亏得越惨。
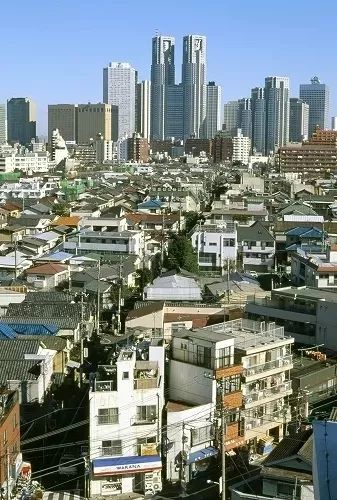
1990年刚建成的新宿副都心
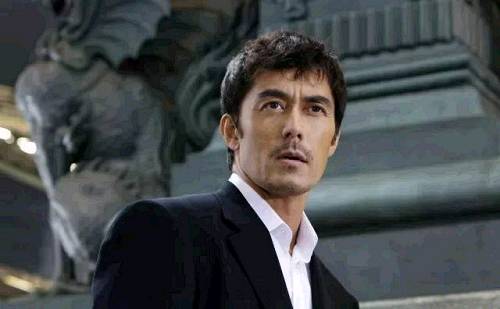
最近出演陈凯歌新片《妖猫传》的阿部宽,连续数年日本电视人气之星,19岁就出道当模特,赚到了人生第一桶金。
像所有赚了钱的明星一样,阿部宽也希望把赚到的钱拿来投资。在当时“房地产绝对只赚不赔”高收益下,阿部宽经过熟人介绍,在1987年他23岁那年投资公寓。
未曾想到泡沫破裂后,直接导致他欠下了数亿日元的债务。数亿日元是什么概念呢,有人做过推算,当一辈子白领赚到的工资总数大概是2亿2千万日元。
模特时代的阿部宽
而且在泡沫经济时代,奢侈品很好卖,当模特非常好赚钱。但泡沫之后,奢侈品根本卖不出去,阿部宽基本也就失业了。
他选择转行当演员,但因太高不好搭戏、面相又过于有特点,3年找不到工作。3年里,阿部宽甚至靠赌运气玩弹珠机过日子,有一次一口气输掉了25万日元。
即使在之后靠着话剧和电影重新成名后,阿部宽仍然过着表面上是大明星,私下却过着穷困的生活。
直到2007年,他才在公开场合向媒体开心地宣布:“终于把债务都还完了。”苦熬了28年才终于还完欠债。
债还完了,当年的小鲜肉也变大叔了
阿部宽在明星里欠债算多的,但普通人的日子也不好过。2013年出版的《新城的黄昏》中讲到这么一个故事:
织部一家人在泡沫鼎盛的时期,买了一套远离市中心的新城区老破小,花费5200万元。其中4200万元贷款30年。
但泡沫破裂之后,丈夫所在的软件公司被并购,丈夫也被降职,工资锐减,根本无法偿还贷款,原本当家庭主妇的妻子也只能到便当屋做兼职。
家里的大儿子大学辍学去当高中老师,女儿的大学学费也是靠的教育贷款,但毕业后一直失业,教育贷款也还不上。更悲惨的是,新城区并没有发展起来,即使想卖房子也不会有买家来接手了。
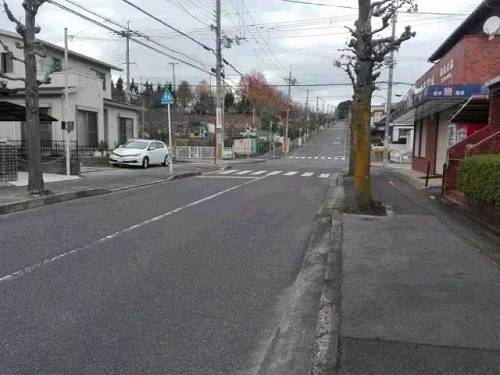
高龄化的new-town基本已经失去活力了
业内人士也不能避免。一位叫一郎(化名)的不动产营业员,在1990年与同在不动产业内工作的妻子新婚后,一直就想买一套公寓。
他先是看上了一套斡裣卮ㄔ绞械男陆ü寓,距离上班的东京世田谷区42公里,售价3700万,首付500万,月供17万。
想着反正房租也要13万一个月,一郎买的婚戒分期还有2个月就结束了,17万根本就不是大事。没有首付,可以直接刷信用卡贷款。
不过这套公寓离车站有点远,一郎最后买的是一套3800万的“广受欢迎的小田急沿线”新的三室公寓。
因为1分钱首付都不想出,一郎在购买时稀里糊涂地签了很多文件,卖方也帮助他进行文件造假,很多合约也进行了篡改,说白了就是借钱付首付,空手套白狼。
搬到这间新公寓后,一郎每天要花4个小时在上下班路上,一周6天,相当于每个礼拜有一个整天都是在火车上度过的。
回家之后,只有15分钟休息就要上床睡觉。这样的生活过了一年,夫妻俩就闹翻了,一郎经常喝酒喝到错过末班车彻夜不回,3个卧室的屋子太大了,两个人干脆分房睡,交流越来越少。没过多久,泡沫破裂,公司破产,两人的收入都下降了。
决定离婚后,这套夫妻共有的公寓需要出售,如果3800万买入的房子原价卖出,还要额外掏一笔中介费,一郎打算以3950万的价格卖掉。
但毕竟泡沫已经破裂,出售消息挂出去3个月没有人来看房。一郎尝试过了各种途径,都没能把房子脱手,为了还贷,只能把公寓分租出去,每个月租金10万,都还有9万的月供缺口。
租客租了一年就退租了,一郎想劝租客买下房子:“反正每个月10万,不如把房子买下来吧。”租客说:“那要买的话,我也可以买到更好地段的房子。”
拖了几个月的月供,银行最终下了最后通牒,要收回房子抵债,房子估价只值1500万,最终1100万成交。一郎只在这套屋子里住了一年,但按亏掉的钱来算,相当于包了一间豪华酒店套房。
扣掉税费和拖欠的管理费,到手只剩100万现金。另外欠银行的是无抵押贷款,每个月还1万日元,需要还1700期,也就是141年才能还清。
这么一折腾,一郎和前妻已经没有任何积蓄,还上了银行黑名单,即使两人已经离婚了也无法赖账,催债公司一直催着他们还钱。
1991年之后,日本房价一直在跳水,一直跌到2002年才回暖。
2001年最低谷时,东京平均房价已经从91年的272万元每平米(按现汇率约人民币15万)跌到了61万元每平米(按现汇率约人民币3万)。
即使是过去5年一直看涨,东京的2017年平均房价也就94万每平米(按现汇率约人民币5万),还不到泡沫时代的一个零头。
看似是抄底的好时候,但泡沫破裂后,日本直接进入“失去的十年”,楼市股市带动整体经济全部崩盘,失业率上升,大量炒房的企业破产,很多人都没了工作。工作都没了,哪还有钱买房子。
比起泡沫前水涨船高的工资,泡沫后近三十年的平均工资再也没有更大的增幅,甚至在1997年之后有了下降的趋势。
整个日本社会也从消费性转向了内敛性,住家收纳里的“断舍离”等概念在日本流行,也是符合日本的经济条件,一分钱要掰成两分钱用。
这些年,很多人也都担心中国重蹈日本的旧辙,国家也在紧紧控制住金融和楼市股市,避免发生和日本一样的惨剧。
想着房价暴跌抄底的,还是算了吧,毕竟真到那个时候,饭都吃不上,更别说买房了。
以上文章来源:公众号“住范儿”,作者:狮砸
当前中国的房地产市场和日本80年代时有何相似之处?
中国的房地产市场会重蹈当年日本房地产市场的覆辙吗?
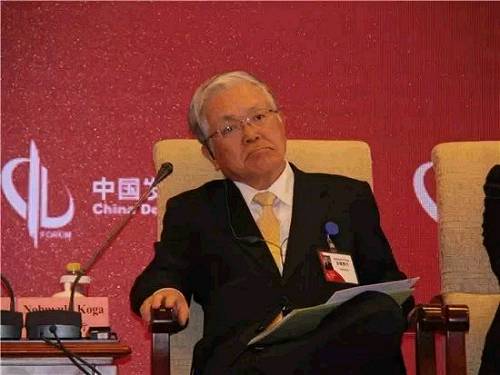
对于这个问题,野村控股株式会社会长古贺信行在“中国发展高层论坛2017”上做了回答:
我认为中国的现状和日本过去有相同之处,也有不同之处。
当时在日本泡沫经济的时候,日本处于一种过渡发放贷款的状况之中,除了银行发放的房地产贷款之外,还有非银行的专业金融机构,日本叫做住宅专业金融机构发放的贷款。
我知道中国也有所谓的影子银行的问题,这个和过去日本银行或者是说银行以外的金融机构提供大量的资产贷款,导致土地价格上涨是有相似之处的。
另外,在80年代,日本面临着劳动力不足的问题,导致了潜在增长率大幅度的下降,中国当今也同样受制于劳动力的减少,所以潜在增长率也是大幅度的下降。
针对这种情况,如果政府试图通过强行的实施自行政策,来实现超出潜在增长率的高增长目标,结果就会引发资产泡沫。
另外,当局为了控制汇率的上升,主动的去干预外汇市场,结果就导致了本国的流动性膨胀,这样的话就造成了流动性过剩所带来的价格上涨。
我们认为过去的一段时间,中国为了控制人民币币值的上升而进行市场干预,结果引发了流动性膨胀的问题,进而造成了房地产价格的上涨,这也是和日本比较相似的。我认为这两者实际上都是孕育着比较大的危险。
但是实际上与80年代的日本相比,当今的中国可能还面临着更大的风险。
刚才我提到在80年代,日本除了从银行贷款的方式提供给房地产开发企业的贷款之外,还有所谓的非银行的住宅专业金融机构,他们也提供了贷款;
中国是有影子银行,同样起到了这个作用,但是需要注意到的是日本的住宅专业金融机构,是从银行获得贷款,然后再次转贷的,银行向住宅发放贷款的时候,这些贷款都是被写入银行的资产负债表得到反应的。
而中国的影子银行是完全独立于银行之外的,不反应在银行帐户上的贷款。如果真正中国的影子银行出问题,出现了违约的情况的话,很可能会给中国的金融系统带来比日本当时更大的冲击。
另外,还考虑到了中国的银行更多是国有银行,和日本的民营银行不一样,大家都有一种期待,如果真是银行出问题的话,可以指望政府出手相救。
在汇率的自动自由幅度方面,中国和日本也是不同的,这一点也是令人担心的。
刚才我提到了几点中国和日本不同,而且有可能孕育更大的风险的地方,但是最后还是想提一点,是中国和日本规模的不同,而且两国也存在着发展阶段的不同。
日本在泡沫破灭的时候,从经济发展的角度来说,已经处于成熟国家的行列。与此相比,中国虽然潜在增长率有所下降,但是仍然处于发展中的阶段。只要很好的发挥后发优势的话,还是有进一步发展的潜力。
本文首发于微信公众号:小基快跑。文章内容属作者个人观点,不代表和讯网立场。投资者据此操作,风险请自担。
(责任编辑:何一华 HN110)

 窥视卡
 雷达卡
 发表于 2019-6-9 06:17:46

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 千斤顶
 照妖镜

